¿Por qué las casas que te gustan cada vez cuestan más?
Si has estado buscando casa en los últimos años, probablemente te ha pasado algo parecido.
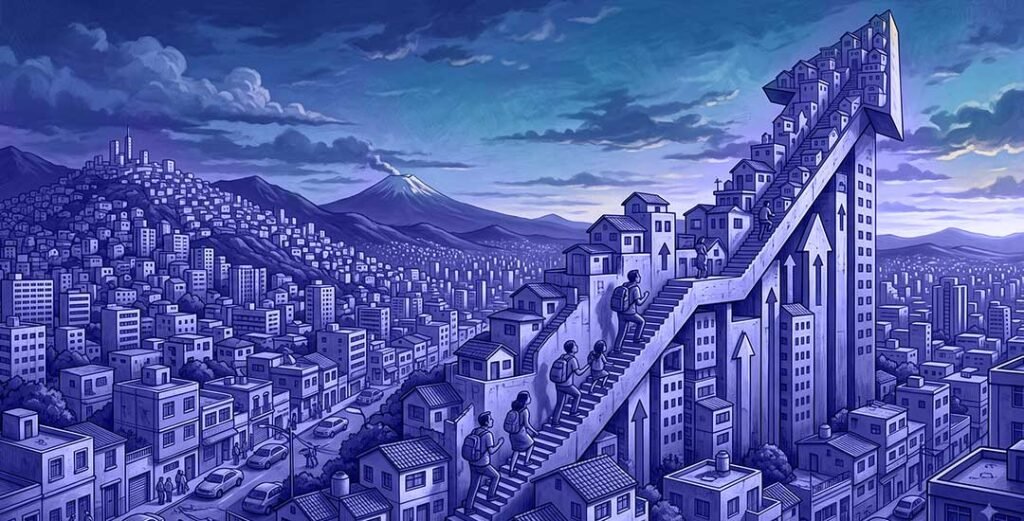
¿Por qué las casas que te gustan cada vez cuestan más?
Si has estado buscando casa en los últimos años, probablemente te ha pasado algo parecido.
El precio de una vivienda empieza a construirse mucho antes de que aparezca el anuncio de venta
Cuando una vivienda aparece publicada en un portal inmobiliario, muchas personas creen que en ese momento se está definiendo su precio.
El precio de la vivienda en México sigue aumentando.
¿Vas a solicitar un crédito hipotecario? Prepara tu primera cita con tu broker con esta guía de preguntas esenciales y asegura el mejor crédito.
El comprador cambió más rápido que el sistema hipotecario.
¿Vas a solicitar un crédito hipotecario? Prepara tu primera cita con tu broker con esta guía de preguntas esenciales y asegura el mejor crédito.
¿Por qué un cliente aprobado puede no llegar a escritura?
¿Vas a solicitar un crédito hipotecario? Prepara tu primera cita con tu broker con esta guía de preguntas esenciales y asegura el mejor crédito.
Las operaciones difíciles casi nunca empiezan siendo difíciles.
¿Vas a solicitar un crédito hipotecario? Prepara tu primera cita con tu broker con esta guía de preguntas esenciales y asegura el mejor crédito.